Localizza
 Help


Pianificazione Finanziaria e Risparmio
Secondo George Kinder, padre del “Life Planning”, le persone hanno semplicemente bisogno di indirizzare in maniera soddisfacente le proprie esigenze di vita.
 Stampa
 WhatsApp
Pasquale Antonio Ceruzzi
Membro del Gruppo Cultura e componente del Comitato di Redazione "Dirigenti Industria” - pacer263@gmail.com
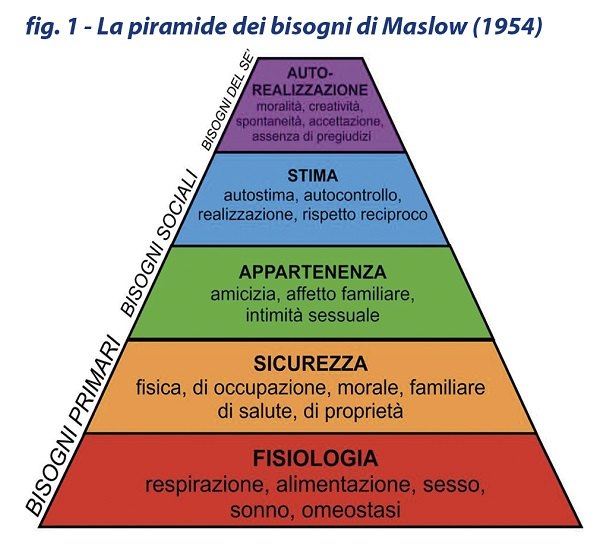
Sono esigenze della nostra vita tutte quelle che definì Maslow con la sua piramide dei bisogni nel 1954 (fig. 1) e per le quali ogni giorno, intuitivamente o coscientemente, ci prodighiamo.
Queste possono essere appagate, con maggiore probabilità, se abbiamo un Reddito (costante) e attuiamo una attenta “Pianificazione Finanziaria”. Riferite alle esigenze personali e familiari, tenere conto di quanto denaro guadagneremo e quanto invece ne spenderemo dà significato a tale concetto. Il confronto matematico tra entrate e uscite o tra flussi di cassa in ingresso e in uscita sono ulteriori definizioni alternative. Si dice che una «Pianificazione Finanziaria è in equilibrio quando il ‘Reddito Disponibile’ (le entrate finanziarie) è maggiore dei Consumi (o Spese). In tal caso abbiamo un Avanzo di denaro (o Surplus) che viene chiamato più semplicemente Risparmio. Se i Consumi o le Spese eccedono il ‘Reddito Disponibile’ allora siamo in una condizione di ‘Disavanzo’ o ‘Deficit’ che se protratto nel tempo diventa Debito».
Se REDDITO DISPONIBILE – CONSUMI > 0
allora si forma un RISPARMIO (o Avanzo o Surplus)
Se REDDITO DISPONIBILE – CONSUMI < 0
allora si forma una PERDITA (o Disavanzo o Deficit)
Nella vita personale, familiare o aziendale la condizione di Deficit o Debito può essere evitata, ma se non fosse evitabile allora andrebbe gestita (ad esempio con un piano di rimborso che possa contare su reddito sufficiente e continuo nel tempo).
La Banca d’Italia ci indica 6 regole d’oro da seguire per realizzare una “equilibrata” Pianificazione Finanziaria:
- Prevedere le spese future non è facile...
ma un esercizio di stima sulla base della nostra esperienza è di grande ausili - Pianificare consente una gestione più consapevole delle spese...
che non significa per forza fare rinunce o tagli - Esistono spese ordinarie, ma anche spese straordinarie...
e non dimentichiamo gli imprevisti (tenendoci una scorta di sicurezza) - Gestire i flussi finanziari è possibile...
e permette di trovare la via del risparmio - Un registro delle entrate e delle uscite (budget) può essere di aiuto...
è uno strumento semplice e veloce da usare. - Occorre dotarsi di pazienza, volontà e costanza...
e i benefici saranno evidenti
La diffusione della “Pianificazione Finanziaria” ci viene indicata da un’indagine commissionata dal nostro istituto bancario centrale:
- Il 51% degli italiani non ha un budget
- il 17% non riesce a riconoscere/definire la propria attitudine alla pianificazione
- il 34% non lo predispone
- Il 49% ha invece un budget
- il 5% però non lo rispetta mai
- il 18% lo rispetta solo occasionalmente
- il 26% lo rispetta sempre
Un registro delle entrate ed uscite (Budget) è uno strumento utile che ci aiuta a tenere sotto controllo la nostra situazione finanziaria. Uno schema semplificato del nostro “Budget” può essere rappresentato come da esempio in fig. 2.
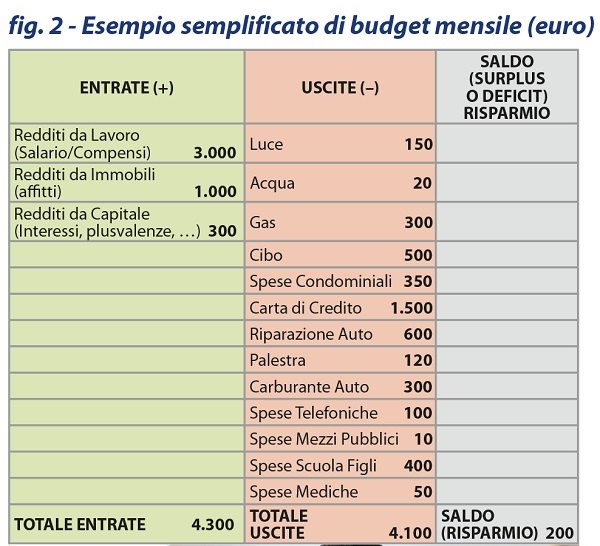
Da un punto di vista pratico un modello già impostato di “Budget Mensile personalizzato” può essere trovato all’interno del proprio Personal Computer nel programma “Excel” di Microsoft Office o all’interno dei “tools” del proprio conto corrente online, offerto gratuitamente dalle banche ai propri clienti, per tenere sotto controllo l’andamento finanziario della propria vita/professione.
In conclusione, prefissarsi un utilizzo maggiore e più responsabile della “Pianificazione Finanziaria”, ad esempio con l’ausilio del Budget Mensile, potrebbe avere il duplice effetto benefico di migliorare la qualità della vita delle persone e delle famiglie e aumentare la quantità di risparmio che si forma con continuità nel loro patrimonio.
SAVE THE DATE
L'incontro Pianificazione finanziaria e Risparmio si terrà
martedì 22 marzo 2022 alle ore 17:00
Per partecipare è necessaria la registrazione su www.aldai.it
01 marzo 2022


Notizie della settimana

«L'Italia ha bisogno del vostro impegno»

Quercioli: “No a nuove penalizzazioni della perequazione. Prima di chiedere altri sacrifici ai pensionati, si valuti attentamente la necessità di nuove spese. Non..

Il Documento programmatico di finanza pubblica delinea per il 2027 un quadro prudente, segnato da crescita debole, risorse limitate e margini di manovra..

Leadership, comunicazione e traduzione tra menti diverse nell'era dell'intelligenza artificiale
Succede talvolta che una comunicazione apparentemente efficace si sia invece rivelata fonte di..
L’emigrazione dei giovani italiani, e in particolare dei giovani laureati, non è più un fenomeno marginale né può essere interpretata semplicemente come una..

Dal disastro di Seveso al Testo Unico Sicurezza D.Lgs. n. 81 del 9 aprile 2008